تسهیلات خرید صنایع دستی؛ افزایش موجودی فروشگاه با ۲۵۰ میلیون اعتبار
اگر صاحب فروشگاه یا گالری صنایع دستی باشید، احتمالاً بارها با این صحنه روبهرو شدهاید که مشتری با قصد خرید قطعی وارد مغازه میشود، اما به دلیل کامل نبودن تنوع رنگ، ابعاد یا بازه قیمتی قفسهها، دست خالی بیرون میرود. بسیاری از فروشندگان این صنف، محصول باکیفیت را میشناسند و سلیقه مشتریان خود را هم به خوبی درک میکنند؛ گره اصلی کار معمولاً در کمبود نقدینگی لحظهای برای تکمیل یکباره انبار و ویترین است. بهرهگیری از تسهیلات خرید صنایع دستی دقیقاً برای باز کردن همین گره طراحی شده تا فروشنده بدون فروش دارایی یا قرض گرفتن با نرخهای سنگین بازار آزاد، بتواند سبد کالایی خود را در زمان طلایی تکمیل کند و سهم فروش ازدسترفته را پس بگیرد.
بازار خردهفروشی صنایع دستی در ایران ویژگیهایی دارد که آن را از بسیاری صنفهای دیگر جدا میکند. کالاها اغلب دستساز، تکنسخه یا در تیراژ محدود تولید میشوند، کارگاههای تولیدی در شهرهای مختلف پراکنده هستند و بیشتر استادکاران به دلیل نیاز فوری به تهیه مواد اولیه، فروش نقدی را ترجیح میدهند. وقتی تمام نقدینگی فروشگاه صرف اجاره مغازه، هزینههای جاری و شارژ چند قلم محدود شود، دیگر توانی برای افزودن دستهبندیهای جدید مثل ظروف سرامیکی کاربردی، زیورآلات چوبی، آینههای سنتی یا پکیجهای هدیه باقی نمیماند. دسترسی آسان به وام ۲۵۰ میلیونی فروشگاه ، معادله خرید را به سود فروشگاهدار برمیگرداند و امکان برنامهریزی چندفصلی را روی میز میگذارد.
چرا تأمین موجودی متنوع، بزرگترین گلوگاه فروشگاههای صنایع دستی است؟
رفتار خریدار صنایع دستی با خریدار کالاهای مصرفی روزانه تفاوت بنیادی دارد. فردی که برای خرید هدیه، تکمیل دکوراسیون منزل یا تهیه سوغات وارد فروشگاه میشود، معمولاً به دنبال مقایسه چند سبک، چند طیف رنگی و چند رده قیمتی کنار یکدیگر است. اگر ویترین فروشگاه فقط چند اثر گرانقیمت مسی یا فیروزهکوبی داشته باشد، بخش بزرگی از بازدیدکنندگان با بودجه متوسط بدون خرید خارج میشوند. از سوی دیگر، اگر قفسهها تنها با اجناس ارزانقیمت و تکراری پر شده باشند، مشتریانی که به دنبال یک هدیه ماندگار یا کالای کلکسیونی هستند، فروشگاه را جدی نمیگیرند.
هزینه پنهان خالی ماندن قفسهها در فصلهای اوج فروش
فروش در صنف صنایع دستی ریتم فصلی پرنوسانی دارد. هفتههای منتهی به نوروز، شب یلدا، روز مادر، روز معلم، نمایشگاههای شهری و تعطیلات گردشگری، بخش قابل توجهی از درآمد سالانه یک گالری را میسازند. مشکل زمانی بروز میکند که فروشگاهدار دقیقاً یک ماه پیش از این دورهها نقدینگی کافی برای شارژ عمده ندارد. نتیجه این کمبود سرمایه، از دست رفتن پرحاشیهترین روزهای سال است؛ یعنی دقیقاً همان زمانی که سرعت گردش کالا به اوج میرسد و حاشیه سود میتواند هزینههای چند ماه کمرونق را جبران کند. علاوه بر فروش روزانه، بسیاری از فروشگاهها به دلیل نداشتن موجودی آماده یا قدرت تأمین سریع، ناچار به رد کردن سفارشهای هدایای سازمانی شرکتها میشوند که خود یک منبع درآمد پایدار و کمریسک است.
تعارض نقدینگی در خرید عمده از کارگاههای پراکنده
تأمین کالا در این بازار معمولاً به معنای تماس گرفتن با دهها کارگاه کوچک در شهرهای مختلف از جمله اصفهان، لالجین، یزد، زنجان، تبریز و شیراز است. هر کارگاه شرایط تسویه، حداقل تیراژ سفارش و شیوه ارسال خاص خود را دارد. وقتی خریدار عمده بخواهد از پنج تولیدکننده مختلف جنس تهیه کند، باید همزمان پنج پرداخت نقدی انجام دهد، پنج هزینه باربری جداگانه بپردازد و پیگیری شکستگی یا مغایرت هر محموله را جداگانه مدیریت کند. این پراکندگی علاوه بر فرسایش زمانی، نقدینگی فروشگاه را تکهتکه میکند و جلوی گرفتن تخفیف حجمی واقعی را میگیرد.
تفاوت تسهیلات خرید صنایع دستی با وامهای سنتی میراث فرهنگی و بانکها چیست؟
وقتی نام وام در حوزه صنایع دستی مطرح میشود، ذهن بسیاری از فعالان این بازار به سمت تسهیلات مشاغل خانگی یا وامهای معرفیشده از سوی اداره کل میراث فرهنگی و بانکهای عامل میرود. با وجود اینکه آن تسهیلات برای هنرمندان و کارگاههای تولیدی جهت خرید ابزار یا مواد اولیه کارآمد هستند، ساختار آنها پاسخگوی نیاز فوری یک فروشگاه خردهفروش نیست. در بسیاری از موارد، شرط اصلی وامهای حمایتی داشتن کارت صنعتگری و فعالیت تولیدی مستقیم است؛ بنابراین فروشگاهدارانی که نقش عرضه، چیدمان، برندسازی و فروش آثار هنرمندان را بر عهده دارند، اصلاً در اولویت دریافت آن منابع قرار نمیگیرند.
از طرف دیگر، فرایند اداری تسهیلات بانکی سنتی شامل تشکیل پرونده حضوری، معرفی یک یا دو ضامن کارمند رسمی با گواهی کسر از حقوق و انتظار یک تا سه ماهه برای نوبت پرداخت است. در بازاری که قیمت مواد اولیه مثل مس، چوب گردو، نقره و لعاب بهطور پیوسته تغییر میکند، انتظار نود روزه برای دریافت مبلغی محدود، عملاً قدرت خرید متقاضی را پیش از رسیدن پول کاهش میدهد. در مقابل، مدل جدید تسهیلات خرید صنایع دستی که بر پایه تأمین مالی زنجیره تأمین شکل گرفته، بهجای پرداخت وجه نقد با ریسک انحراف سرمایه، اعتبار خرید مستقیم در بستر عمدهفروشی را در اختیار فروشگاه قرار میدهد.
| معیار مقایسه | وام سنتی بانکی و میراث فرهنگی | خرید نقدی مستقیم از کارگاهها | تسهیلات اعتباری خرید در تاکپی |
|---|---|---|---|
| مخاطب اصلی طرح | عمدتاً تولیدکنندگان، هنرمندان و مشاغل خانگی | همه فروشگاهداران دارای نقدینگی آزاد | فروشگاهداران و خردهفروشان فعال دارای مجوز |
| زمان بررسی و دسترسی به منابع | معمولاً بین ۱ تا ۳ ماه همراه با مراجعات حضوری | فوری به شرط وجود وجه نقد کافی در حساب | غیرحضوری و سریع پس از تکمیل مدارک و اعتبارسنجی |
| ساختار ضمانت و وثیقه | نیازمند ضامن رسمی با کسر از حقوق یا وثیقه ملکی | نیاز به ضمانت ندارد اما فشار شدید بر نقدینگی وارد میکند | بر پایه رتبه اعتباری بانکی و ضمانت الکترونیکی |
| محل مصرف اعتبار | واریز نقدی با احتمال هزینه شدن در امور غیرمرتبط | محدود به توان نقدی همان روز فروشگاه | خرید مستقیم و عمده کالا از تولیدکنندگان در پلتفرم تاک |
| امکان تجمیع سفارش چند هنرمند | ندارد و تأمین کالا جداگانه انجام میشود | مستلزم مذاکره و تسویه مجزا با هر کارگاه | یکپارچه در یک سامانه با پیگیری منظم سفارشها |
اعتبار ۲۵۰ میلیون تومانی چگونه قدرت خرید و حاشیه سود فروشگاه را تغییر میدهد؟
تزریق اعتبار خرید تا سقف ۲۵۰ میلیون تومان تنها به معنای پر شدن چند قفسه اضافی نیست؛ این اعتبار ساختار مالی فروشگاه را از حالت تدافعی به حالت توسعهمحور تغییر میدهد. وقتی سرمایه در گردش فروشگاه از تنگنای روزمره خارج شود، مدیر مجموعه میتواند تصمیمهای خرید خود را بر اساس سودآوری و نیاز مشتری بگیرد، نه بر اساس موجودی لحظهای کارت بانکی. برای آشنایی دقیقتر با سازوکار کلان اعتباردهی به اصناف، شرایط رتبهبندی بانکی و جزئیات دریافت وام ۲۵۰ میلیونی فروشگاه میتوانید راهنمای جامع و شرایط کامل این تسهیلات را مطالعه کنید تا پیش از اقدام، تصویر روشنی از سقفهای پلکانی و مدارک لازم داشته باشید.
پوشش همزمان سه طیف مشتری با یک سبد کالایی متعادل
تحلیل فروش در فروشگاههای موفق صنایع دستی نشان میدهد پایدارترین جریان درآمد زمانی شکل میگیرد که سه گروه خریدار بهطور همزمان در فضا پاسخ بگیرند:
- خریداران هدایای روزمره و اقتصادی: مشتریانی که به دنبال محصولات دستساز کاربردی مثل ماگ و کاسه سرامیکی، دستگیره و اکسسوری دکوری، زیورآلات چوبی یا عروسکهای دستساز با قیمت دسترسپذیر هستند. این دسته حجم تراکنش روزانه فروشگاه را بالا نگه میدارد.
- خریداران دکوراسیون منزل و سوغات میانرده: خانوادههایی که برای تغییر فضای خانه یا هدیه مناسبتی به سراغ آینههای سنتی، ستهای پذیرایی، ظروف مسی و میناکاری یا آثار چوبی منبت و معرق میروند. این گروه ستون اصلی سود ماهانه فروشگاه است.
- خریداران خاص و سفارشدهندگان هدایای سازمانی: شرکتها، کلکسیونرها و مشتریانی که به دنبال آثار شاخص، ستهای بستهبندیشده ویژه یا تیراژ منظم از یک محصول هماهنگ هستند. حضور این آثار در ویترین، جایگاه برند فروشگاه را ارتقا میدهد.
بدون اعتبار خرید، بسیاری از فروشگاهداران مجبور میشوند فقط روی یکی از این سه گروه تمرکز کنند و دو بخش دیگر بازار را به رقبا واگذار نمایند. اعتبار خرید این امکان را میدهد که هر سه لایه قیمتی در قفسهها حضور داشته باشند و میانگین مبلغ هر فاکتور فروش به شکل محسوسی رشد کند.
کاهش بهای تمامشده از طریق خرید مستقیم و حذف واسطهها
در بازار سنتی، بخش قابل توجهی از حاشیه سود خردهفروش در لایههای واسطه و بنکداریهای میانی از بین میرود. زمانی که خرید عمده از طریق یک بازارگاه تخصصی و مستقیم از تولیدکننده انجام شود، فاصله میان کارگاه تا ویترین فروشگاه به حداقل میرسد. علاوه بر این، داشتن قدرت خرید بالاتر به فروشنده اجازه میدهد بهجای سفارشهای خُرد و پرهزینه، سبدهای عمده با قیمت مناسبتر ثبت کند و هزینه حملونقل را میان تعداد بیشتری از کالاها سرشکن نماید. کاهش ۱۰ تا ۱۵ درصدی در قیمت خرید عمده، در بسیاری از موارد به تنهایی کل هزینه مالی استفاده از اعتبار را پوشش میدهد.
تبدیل دوره بازپرداخت به فرصت گردش نقدینگی
مزیت کلیدی خرید اعتباری در خردهفروشی، فاصله زمانی میان تحویل کالا و تاریخ تسویه آن است. وقتی کالا امروز در قفسه چیده میشود و فروشنده سه ماه فرصت دارد تا آن را به فروش برساند و سپس تسویه را انجام دهد، عملاً بخش بزرگی از اصل مبلغ از محل فروش خود همان کالاها تأمین میشود. اگر فروشنده سبد خرید خود را با شناخت دقیق از سرعت فروش انتخاب کند، حتی پیش از رسیدن موعد سررسید، بخشی از سرمایه به نقدینگی تبدیل شده و حاشیه سود خالص در حساب فروشگاه باقی میماند.
الگوی عملی تخصیص اعتبار ۲۵۰ میلیون تومانی در سبد کالایی فروشگاه
بزرگترین خطایی که ممکن است پس از دریافت اعتبار رخ دهد، خرید بدون برنامه و صرف تمام اعتبار برای کالاهای زیبا اما کندفروش است. تجربه فروشگاهداران باسابقه نشان میدهد تقسیمبندی اعتبار بر اساس نرخ گردش موجودی ریسک بازپرداخت را به حداقل میرساند و سود واقعی را تضمین میکند. جدول زیر یک الگوی پیشنهادی و واقعبینانه برای توزیع سبد خرید عمده با سقف ۲۵۰ میلیون تومان ارائه میدهد که البته هر فروشگاه باید آن را بر اساس موقعیت مکانی و سلیقه مشتریان محلی خود تنظیم کند.
| گروه کالایی در سبد خرید | سهم پیشنهادی | مبلغ تقریبی (تومان) | سرعت گردش فروش | نقش در جریان نقدینگی فروشگاه |
|---|---|---|---|---|
| سفال و سرامیک کاربردی، زیورآلات چوبی و اکسسوری هدیه | ۴۰ درصد | ۱۰۰ میلیون تومان | بسیار بالا (۱ تا ۲ ماه) | تأمین نقدینگی سریع برای تسویه به موقع سررسید اعتبار |
| دکوراسیون منزل، آینه سنتی، ظروف فلزی و ستهای پذیرایی | ۳۵ درصد | ۸۷٫۵ میلیون تومان | متوسط (۲ تا ۳ ماه) | ایجاد حاشیه سود اصلی و افزایش میانگین مبلغ هر فاکتور |
| محصولات مناسبتی و پکیجهای آماده هدایای سازمانی | ۱۵ درصد | ۳۷٫۵ میلیون تومان | فصلی و هدفمند | جذب خریدهای تعدادی و رشد جهشی فروش در مناسبتها |
| آثار شاخص ویترینی و دستسازهای کلکسیونی | ۱۰ درصد | ۲۵ میلیون تومان | کندتر اما با سود بالا | جذب نگاه رهگذران، ارتقای اعتبار گالری و تمایز از رقبا |
بررسی شفاف هزینه اعتبار و محاسبه سودآوری واقعی
در موضوعات مالی و تجاری، تصمیمگیری بدون عدد و رقم دقیق اشتباه است. بر اساس اطلاعات شفاف اعلامشده در طرح اعتباری تاکپی، هزینه استفاده از اعتبار در بازه فعلی طرح به صورت ماهانه ۲ درصد از مبلغ اعتباری استفادهشده و با تسویه یکجای سهماهه تعریف شده است. این یعنی برای هر ۱۰ میلیون تومان اعتبار استفادهشده در دوره سه ماهه، هزینه ساده اعتبار ۶۰۰ هزار تومان و مجموع بازپرداخت ۱۰ میلیون و ۶۰۰ هزار تومان خواهد بود. بر همین مبنا، اگر فروشگاهی ۱۰۰ میلیون تومان اعتبار مصرف کند، هزینه سهماهه آن حدود ۶ میلیون تومان میشود و برای سقف ۲۵۰ میلیون تومان، این رقم به ۱۵ میلیون تومان میرسد.
حالا این هزینه را در کنار اقتصاد واقعی فروشگاه صنایع دستی قرار دهید. حاشیه سود خردهفروشی در اکثر رستههای صنایع دستی اصیل بهطور معمول بین ۳۰ تا ۵۰ درصد متغیر است. حتی با فرض محافظهکارانه فروش ۷۵ درصد از موجودی خریداریشده طی سه ماه با حاشیه سود متوسط ۳۵ درصد، سود ناخالص ایجادشده بهمراتب بالاتر از هزینه ۶ درصدی اعتبار سهماهه خواهد بود. البته باید توجه داشت که مبلغ نهایی، زمانبندی دقیق سررسید و هرگونه جزئیات تکمیلی صرفاً بر اساس قرارداد نهایی و شرایط تأییدشده پس از اعتبارسنجی هر متقاضی ملاک عمل است و پیش از امضای قرارداد باید همه بندها را با دقت مرور کرد.
آشنایی با طرح تسهیلاتی تاک؛ راهکار تخصصی تأمین اعتباری فروشگاههای صنایع دستی
پلتفرم تاک به عنوان یک بازار آنلاین تخصصی برای خرید و فروش عمده صنایع دستی و محصولات دستساز، حلقه اتصال میان تولیدکنندگان اصیل ایرانی و فروشگاهداران سراسر کشور است. در این سامانه، تولیدکنندگان معتبر در دستهبندیهای متنوعی شامل دکوراسیون منزل، محصولات چوبی، آثار فلزی، سفال و سرامیک، آینه سنتی، زیورآلات دستساز، عروسک، کالاهای کاربردی و هدایای تبلیغاتی محصولات خود را مستقیم عرضه میکنند. برخورداری این مجموعه از نماد اعتماد الکترونیکی، عضویت در اتحادیه کشوری کسبوکارهای مجازی و سازمان نظام صنفی رایانهای کشور، زیرساختی شفاف و قابل پیگیری برای معاملات عمده فراهم کرده است.
سرویس تاکپی به عنوان بازوی اعتباری این اکوسیستم، پاسخ مستقیم به دغدغه سرمایه در گردش فروشگاهداران است. در این مدل، فروشگاهدار پس از طی فرایند اعتبارسنجی و تأیید شرایط، بدون نیاز به پرداخت کامل مبلغ در لحظه سفارش، کالاهای موردنیاز خود را از میان تولیدکنندگان فعال در تاک انتخاب میکند و تسویه مبلغ را در سررسید مقرر انجام میدهد. یکپارچگی محل خرید و محل تأمین اعتبار باعث میشود هم زمان تأمین کالا کوتاه شود و هم تمامی فاکتورها، وضعیت ارسال و تاریخ تسویه در یک مسیر منظم ثبت گردند.
شرایط اولیه و مدارک موردنیاز برای ثبت درخواست در تاکپی
برای حفظ سلامت مالی شبکه تأمین و حمایت از فروشگاههای واقعی، تخصیص اعتبار بر مبنای شاخصهای شفاف عملکرد تجاری انجام میشود. پیشنیازهای اصلی که متقاضیان باید پیش از ثبت درخواست آماده کنند شامل موارد زیر است:
- فعالیت رسمی و مجوز صنفی: داشتن پروانه کسب معتبر و فعال یا مدارک احراز فعالیت فروشگاهی مرتبط، نشاندهنده رسمیت و پایداری کسبوکار است.
- مدارک هویتی منطبق: کارت ملی هوشمند، شماره موبایل به نام شخص متقاضی و اطلاعات هویتی دقیق مدیر فروشگاه.
- سوابق بانکی سالم: نداشتن چک برگشتی رفع سوءاثر نشده و نبود بدهی معوق یا غیرجاری در شبکه بانکی کشور.
- رتبه اعتباری و گردش فروش: وضعیت متقاضی در سامانه اعتبارسنجی ایرانیان و گردش مالی واقعی فروشگاه، معیار تعیین سقف اولیه اعتبار است. بسیاری از فروشگاهها در مرحله نخست با سقف متناسب با امتیاز خود شروع میکنند و با خوشحسابی در تسویه سررسیدها، اعتبار آنها به صورت پلکانی تا سقف ۲۵۰ میلیون تومان ارتقا مییابد.
مراحل گامبهگام ثبت درخواست تا تحویل سفارش عمده
یکی از نقاط قوت طرح تاکپی، حذف رفتوآمدهای فرسایشی بانکی و انجام بخش اصلی فرایند به صورت غیرحضوری است. مسیر اجرا از لحظه شروع تا رسیدن بار به فروشگاه شامل پنج گام مشخص است:
- ثبت درخواست اعتبارسنجی رایگان: در گام اول، نام و نام خانوادگی، شماره موبایل به نام مالک، کد ملی و نام فروشگاه در فرم اولیه تاکپی ثبت میشود. ثبت این فرم هیچ هزینهای ندارد و به معنای تعهد مالی پیش از تأیید نیست.
- تماس و راهنمایی کارشناسان تاک: پس از ثبت اطلاعات، کارشناسان مجموعه با متقاضی تماس میگیرند تا نوع فعالیت فروشگاه، نیاز کالایی و مراحل تکمیل مدارک را شفاف توضیح دهند.
- ارزیابی اعتباری و اعلام سقف مصوب: بر اساس استعلامهای رسمی بانکی و مدارک ارائهشده، امکان تخصیص اعتبار، سقف مبلغ مجاز و جزئیات دقیق قرارداد به فروشنده اعلام میگردد.
- تکمیل ضمانت و امضای قرارداد: پس از توافق روی شرایط، ضمانتهای تعیینشده (مانند سفته الکترونیک یا اسناد تعهدآور مطابق ضوابط طرح) به صورت منظم ثبت و قرارداد نهایی تأیید میشود.
- انتخاب محصولات در تاک و تحویل کالا: با فعال شدن اعتبار، فروشگاهدار میتواند سبد عمده خود را از میان تولیدکنندگان مختلف در بازار آنلاین تاک نهایی کند، بار را تحویل بگیرد و در تاریخ سررسید تعیینشده نسبت به تسویه اقدام نماید.
اشتباهات رایج فروشگاهداران در استفاده از تسهیلات خرید صنایع دستی و راه پیشگیری از آنها
دریافت اعتبار تجاری مانند یک شمشیر دولبه است؛ اگر با انضباط مالی همراه باشد، فروش فروشگاه را یک پله بالاتر میبرد و اگر بدون برنامه مصرف شود، در زمان سررسید فشار نقدینگی ایجاد میکند. بررسی تجربه کسبوکارهای خردهفروشی نشان میدهد پرهیز از پنج خطای زیر، موفقیت شما را در استفاده از تسهیلات خرید صنایع دستی تضمین میکند:
- خرید سلیقهای به جای خرید دادهمحور: پیش از انتخاب محصول در پلتفرم عمدهفروشی، گزارش فروش شش ماه گذشته دستگاه کارتخوان و دفتر فروش خود را مرور کنید. ببینید کدام بازههای قیمتی بیشترین مشتری را داشتهاند و کدام رنگها یا سبکها سریعتر فروخته شدهاند. سلیقه شخصی فروشنده همیشه با تقاضای واقعی محله یا شهر یکسان نیست.
- نادیده گرفتن برنامه ذخیره نقدینگی برای تسویه یکجا: در طرحهایی که بازپرداخت بهصورت یکجا در پایان دوره سهماهه انجام میشود، خطر بزرگ این است که درآمد فروش روزانه در هزینههای شخصی یا مصارف متفرقه حل شود. بهترین عادت مالی این است که از همان هفته اول، درصدی مشخص از فروش روزانه را به یک حساب جداگانه مخصوص تسویه سررسید منتقل کنید.
- مصرف صددرصدی سقف اعتبار در سفارش اول: اگرچه داشتن اعتبار بالا وسوسهکننده است، اما اگر تازه وارد یک دسته کالایی جدید میشوید، عاقلانهتر است ابتدا بخش بخشی از اعتبار را برای تست بازار مصرف کنید و پس از دیدن بازخورد مشتریان، سفارش دوم را با اطمینان بیشتر ببندید.
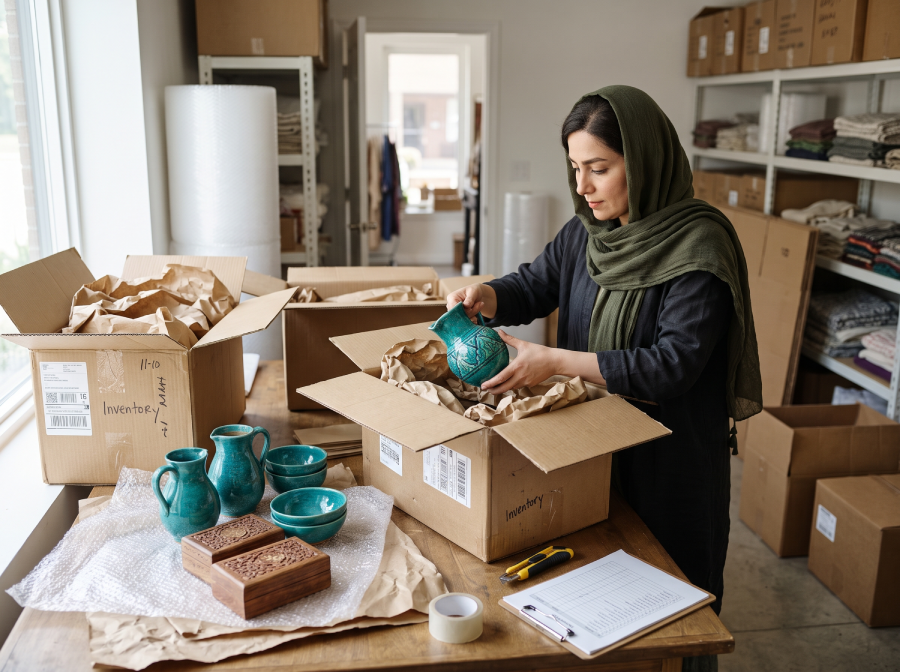
- بیتوجهی به بستهبندی و ریسک آسیب در کالاهای شکستنی: بخش زیادی از صنایع دستی شامل سفال، سرامیک، شیشه و آینه است. هنگام ثبت سفارش عمده، حتماً به استاندارد بستهبندی تولیدکننده، رویههای مرجوعی کالا و نحوه ارسال دقت کنید تا سود فروش در اثر شکستگی از بین نرود.
- اقدام برای اعتبارسنجی پیش از اصلاح پرونده بانکی: اگر قسط معوق کوچک یا چک رفع سوءاثر نشدهای دارید، پیش از ثبت درخواست اعتبار، وضعیت آن را در بانک تعیین تکلیف کنید تا امتیاز اعتباری شما در سامانه اعتبارسنجی ایرانیان افت نکند و بتوانید سقف اعتبار بالاتری دریافت نمایید.
با رعایت همین اصول ساده و تکیه بر یک مسیر منظم تأمین عمده، اعتبار ۲۵۰ میلیون تومانی به یک اهرم رشد واقعی برای فروشگاه تبدیل میشود و جای خالی محصولات پرفروش را برای همیشه از ویترین شما حذف میکند. از آنجا که بسیاری از فروشگاهداران پیش از ثبت درخواست اولیه درباره جزئیات ضمانت، امکان برداشت نقدی، شرایط فروشگاههای آنلاین و شیوه محاسبه دقیق هزینهها پرسشهای مشخصی دارند، در ادامه به رایجترین سوالات این حوزه بهصورت دقیق پاسخ دادهایم.
آیا امکان برداشت نقدی مبلغ تسهیلات خرید صنایع دستی در طرح تاکپی وجود دارد؟
خیر، این تسهیلات بر پایه مدل تأمین مالی زنجیره تأمین طراحی شده و صرفاً به صورت اعتبار خرید عمده در بستر بازار آنلاین تاک قابل استفاده است. هدف از این ساختار آن است که اعتبار تخصیصیافته مستقیماً به موجودی کالایی در قفسههای فروشگاه تبدیل شود و از انحراف سرمایه جلوگیری گردد. به همین دلیل پس از تأیید اعتبار، مبلغ در حساب کاربری شما جهت ثبت سفارش از تولیدکنندگان صنایع دستی فعال میشود و امکان انتقال آن به کارت بانکی به عنوان وجه نقد وجود ندارد.
برای دریافت اعتبار ۲۵۰ میلیون تومانی خرید صنایع دستی چه مدارک و شرایطی لازم است؟
در مرحله ثبت درخواست اولیه تنها نام و نام خانوادگی، کد ملی، شماره موبایل به نام متقاضی و نام فروشگاه دریافت میشود. برای ادامه مسیر و تأیید نهایی، داشتن پروانه کسب معتبر یا مدارک رسمی فعالیت فروشگاهی، نداشتن چک برگشتی رفع سوءاثر نشده، نبود بدهی معوق بانکی و برخورداری از رتبه اعتباری مناسب در سامانه اعتبارسنجی ایرانیان ضروری است. جزئیات کاملتر درباره شرایط احراز و ساختار ضمانتهای الکترونیکی را میتوانید در صفحه راهنمای وام ۲۵۰ میلیونی فروشگاه بررسی کنید.
هزینه استفاده از اعتبار تاکپی و زمان بازپرداخت آن چگونه محاسبه میشود؟
بر اساس شرایط اعلامشده در طرح فعلی تاکپی، هزینه اعتبار به صورت ساده ماهانه ۰.۳ درصد از مبلغ اعتباری استفادهشده محاسبه میشود و بازپرداخت آن سه ماه پس از استفاده از اعتبار به صورت یکجا انجام میگیرد. برای نمونه، اگر از ۱۰ میلیون تومان اعتبار استفاده کنید، هزینه سهماهه آن ۱۰۰ هزار تومان و مجموع مبلغ تسویه ۱۰ میلیون و ۱۰۰ هزار تومان خواهد بود. با این حال، نرخ نهایی، تاریخ دقیق سررسید و همه بندهای مالی پیش از استفاده از اعتبار به صورت شفاف در قرارداد نهایی اعلام میشود.
آیا فروشگاههای آنلاین صنایع دستی و غرفهداران بدون مغازه فیزیکی هم میتوانند ثبتنام کنند؟
اولویت اصلی در اعطای اعتبار تجاری، کسبوکارهای فعال و قابل احراز با سابقه فروش مشخص است. اگر فروشگاه اینترنتی شما دارای مجوزهای رسمی فعالیت مثل اینماد یا پروانه کسب فضای مجازی بوده و گردش فروش مستند در حسابهای بانکی یا درگاه پرداخت داشته باشد، امکان ثبت فرم اعتبارسنجی اولیه برای شما فراهم است. نتیجه نهایی پس از بررسی کارشناسان تاک و تطبیق مدارک کسبوکار با ضوابط جاری طرح به شما اطلاع داده میشود.
سقف اعتبار اولیه برای هر فروشگاه چگونه تعیین میشود و آیا از ابتدا ۲۵۰ میلیون تومان تخصیص مییابد؟
سقف اعتبار هر فروشگاه یک عدد ثابت برای همه متقاضیان نیست و به صورت پلکانی بر اساس رتبه اعتباری بانکی، میزان گردش حساب فروشگاهی، سابقه فعالیت صنفی و نوع ضمانت ارائهشده تعیین میشود. بسیاری از فروشگاهها در سفارش نخست با مبلغی متناسب با ظرفیت فعلی خود (برای مثال بین ۵۰ تا ۱۵۰ میلیون تومان) شروع میکنند. با ثبت سفارش موفق و تسویه بهموقع در سررسیدهای اولیه، امتیاز تجاری فروشگاه در سامانه افزایش مییابد و سقف اعتبار میتواند تا ۲۵۰ میلیون تومان ارتقا پیدا کند.
ثبت درخواست اعتبارسنجی در تاکپی چقدر هزینه دارد و پاسخ آن چند روز طول میکشد؟
ثبت درخواست اولیه و ارسال اطلاعات برای اعتبارسنجی در سامانه تاکپی کاملاً رایگان است و هیچ هزینه اشتراک یا حق عضویتی در این مرحله دریافت نمیشود. همچنین ثبت فرم به تنهایی به معنای تأیید قطعی اعتبار نیست و درخواست باید توسط تیم کارشناسی بررسی شود. پس از ارسال اطلاعات، کارشناسان تاک برای پیگیری مدارک با شما تماس میگیرند و پس از تکمیل پرونده و انجام استعلامهای بانکی، معمولاً ظرف چند روز کاری نتیجه نهایی و سقف قابل تخصیص اعلام میشود.
با اعتبار خرید تاک چه نوع صنایع دستی و محصولاتی را میتوان بهصورت عمده تهیه کرد؟
در بازار عمدهفروشی آنلاین تاک، طیف گستردهای از تولیدکنندگان صنایع دستی و کالاهای دستساز ایرانی حضور دارند و فروشگاهداران محدود به یک رشته هنری خاص نیستند. شما میتوانید سبد کالایی خود را از میان دستهبندیهایی مانند دکوراسیون منزل، سفال و سرامیک، محصولات چوبی، آثار فلزی، آینههای سنتی، زیورآلات دستساز، عروسک، اقلام کاربردی و هدایای تبلیغاتی انتخاب کنید. تنوع بالای تولیدکنندگان در یک بستر واحد باعث میشود بتوانید تمام قفسههای فروشگاه را با یک فاکتور منظم و بدون واسطه تکمیل نمایید.